Cơ hội tích sản cổ phiếu dần xuất hiện, chuyên gia chỉ tên loạt nhóm cổ phiếu đáng chú ý
Bên cạnh mặt bằng định giá, ông Bùi Văn Huy cho rằng kết quả kinh doanh quý III và triển vọng lợi nhuận thực tế sẽ trở thành yếu tố quan trọng dẫn dắt dòng tiền trong giai đoạn tiếp theo, khi hiệu ứng từ sự kiện nâng hạng dần hạ nhiệt.
Định giá về vùng hấp dẫn, cơ hội tích sản dần xuất hiện
Theo ông Bùi Văn Huy, Tổng Giám đốc FIDT, sau nhịp điều chỉnh trong tháng 9, mặt bằng định giá của thị trường chứng khoán Việt Nam đã trở nên hấp dẫn hơn. P/E của VN-Index hiện quanh 12 lần, trong khi nếu loại trừ nhóm cổ phiếu Vingroup , mức định giá của phần còn lại chỉ khoảng 10 lần.
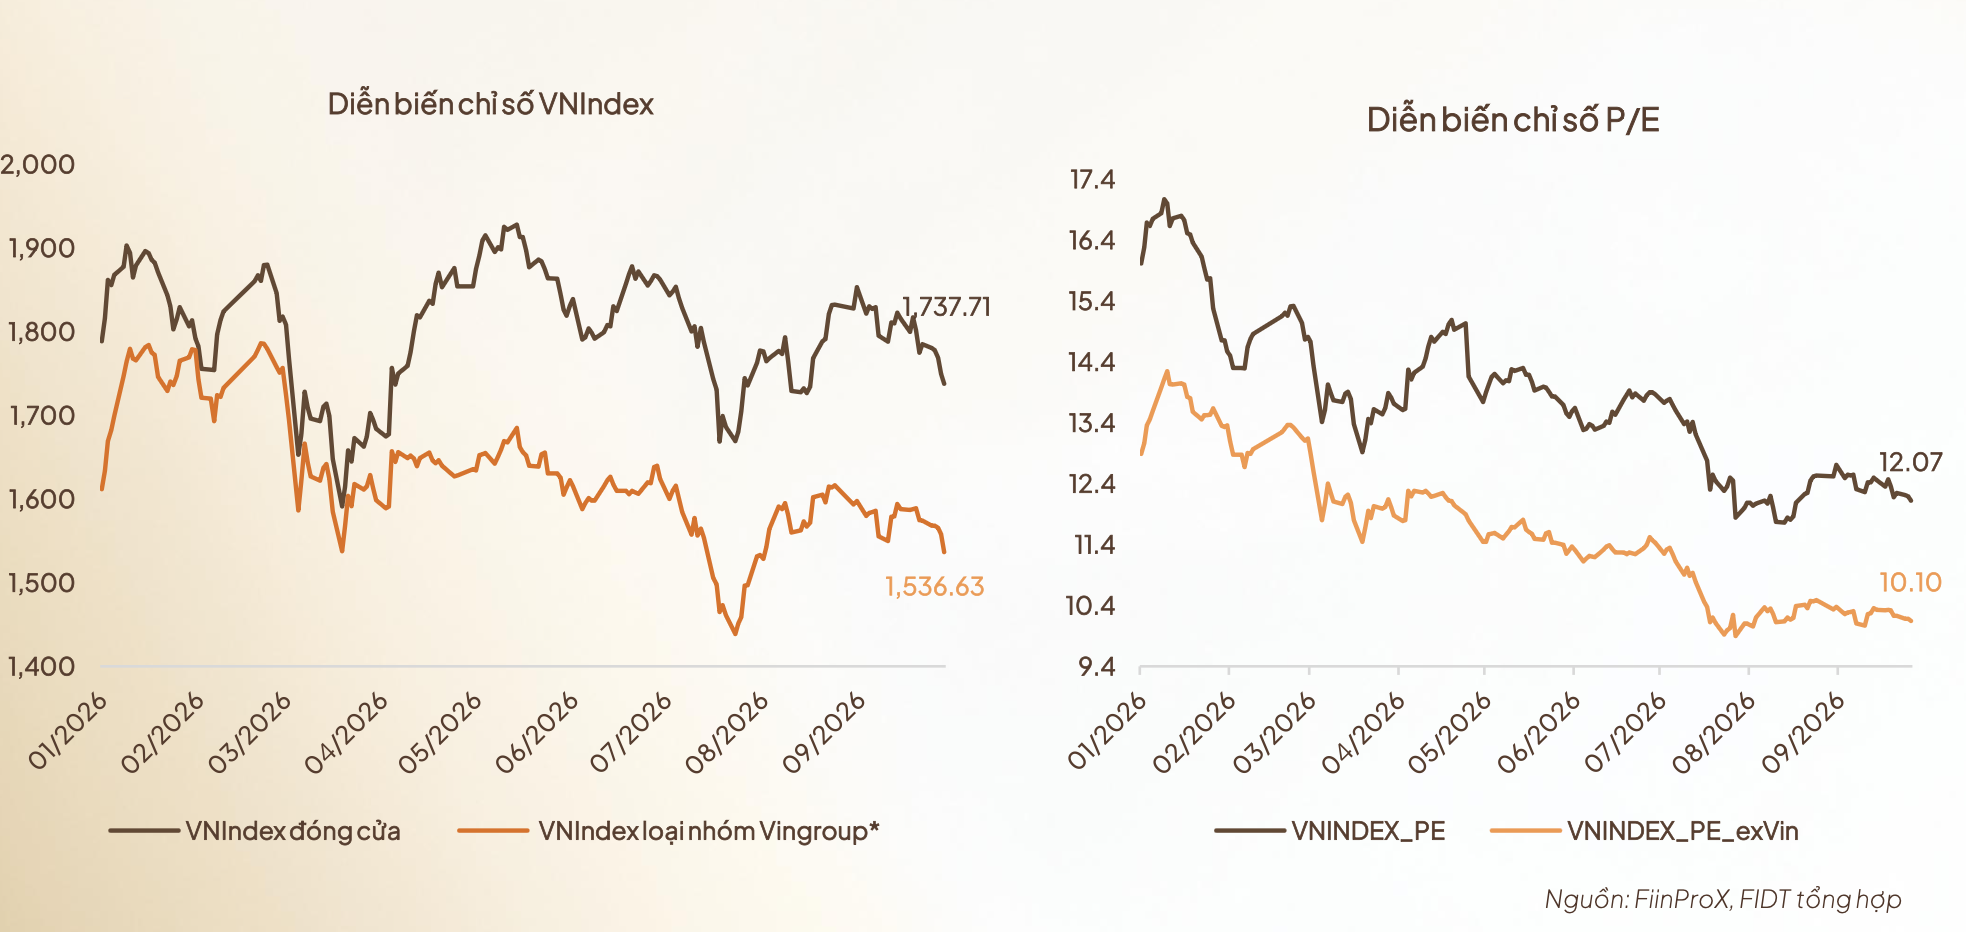
Tuy nhiên, định giá thấp chưa đồng nghĩa với việc thị trường sẽ sớm bước vào một nhịp tăng mới. Thanh khoản chưa phục hồi rõ rệt, trong khi áp lực chi phí vốn vẫn hiện hữu. Do đó, vùng định giá hiện tại phù hợp để nhà đầu tư từng bước tích lũy, nhưng chưa đủ cơ sở để gia tăng mạnh tỷ trọng cổ phiếu.
Thực tế, diễn biến thị trường tháng 9 cho thấy dòng tiền vẫn duy trì trạng thái thận trọng, ngay cả sau sự kiện nâng hạng. Sau nhịp phục hồi trong tháng 8, thị trường bước vào tháng 9 với hoạt động mua đón đầu thời điểm nâng hạng có hiệu lực từ ngày 21/9. Tuy nhiên, kỳ vọng tích cực đã phần nào phản ánh vào giá cổ phiếu trước đó, trong khi dòng vốn mới chưa xuất hiện rõ nét.
Cụ thể, giá trị giao dịch bình quân trên HoSE giảm từ khoảng 17.200 tỷ đồng/phiên trước sự kiện xuống còn 15.400 tỷ đồng/phiên trong phần còn lại của tháng. Khối ngoại bán ròng khoảng 4.830 tỷ đồng, trong khi VN-Index khép lại tháng 9 với mức giảm 3,47%.
Theo ông Huy, dòng vốn thụ động liên quan đến nâng hạng dự kiến được giải ngân theo từng giai đoạn, phần lớn tập trung vào năm 2027, nên chưa tạo ra lực cầu đủ mạnh trong ngắn hạn. Trong bối cảnh đó, chiến lược tích sản từng phần được đánh giá phù hợp hơn so với việc đẩy mạnh mua vào khi thị trường vẫn thiếu động lực dòng tiền.
Đối với nhà đầu tư đang tích sản định kỳ, chuyên gia khuyến nghị tiếp tục duy trì kế hoạch đầu tư, chưa cần tăng tốc độ giải ngân. Danh mục nên ưu tiên các quỹ có mức độ đa dạng hóa tốt, tập trung vào doanh nghiệp có triển vọng lợi nhuận tích cực và hạn chế phụ thuộc quá lớn vào một nhóm cổ phiếu.
Với nhà đầu tư theo chiến lược tích sản chủ động nhưng chưa giải ngân, ông Huy cho rằng có thể cân nhắc giải ngân thăm dò khoảng 20–30% tổng số vốn dự kiến đầu tư để tận dụng vùng định giá hiện tại. Phần vốn còn lại có thể phân bổ vào tiền gửi hoặc quỹ trái phiếu ngắn hạn, chờ thêm tín hiệu cải thiện của thanh khoản và kết quả kinh doanh quý III được xác nhận.
Trong khi đó, những nhà đầu tư đã giải ngân nên tiếp tục duy trì danh mục, chưa vội gia tăng mạnh tỷ trọng quỹ cổ phiếu. Đồng thời, cần rà soát các quỹ có mức độ tập trung cao vào một số cổ phiếu hoặc nhóm ngành, cân nhắc tái phân bổ sang những quỹ có danh mục đa dạng và khả năng kiểm soát biến động tốt hơn.
Lợi nhuận quý III phân hóa mạnh, nhóm ngành nào đáng chú ý?
Bên cạnh mặt bằng định giá, ông Bùi Văn Huy cho rằng kết quả kinh doanh quý III và triển vọng lợi nhuận thực tế sẽ trở thành yếu tố quan trọng dẫn dắt dòng tiền trong giai đoạn tiếp theo, khi hiệu ứng từ sự kiện nâng hạng dần hạ nhiệt.
Theo ước tính trong báo cáo của FIDT, bức tranh lợi nhuận quý III/2026 tiếp tục phân hóa mạnh giữa các nhóm ngành. Bất động sản dân cư được dự báo dẫn đầu với mức tăng trưởng 185%, tiếp đến là dầu khí tăng 141% và bán lẻ tăng 90,9%. Nhóm thép và tiêu dùng cũng duy trì triển vọng tích cực, với mức tăng lần lượt 40,8% và 34%.
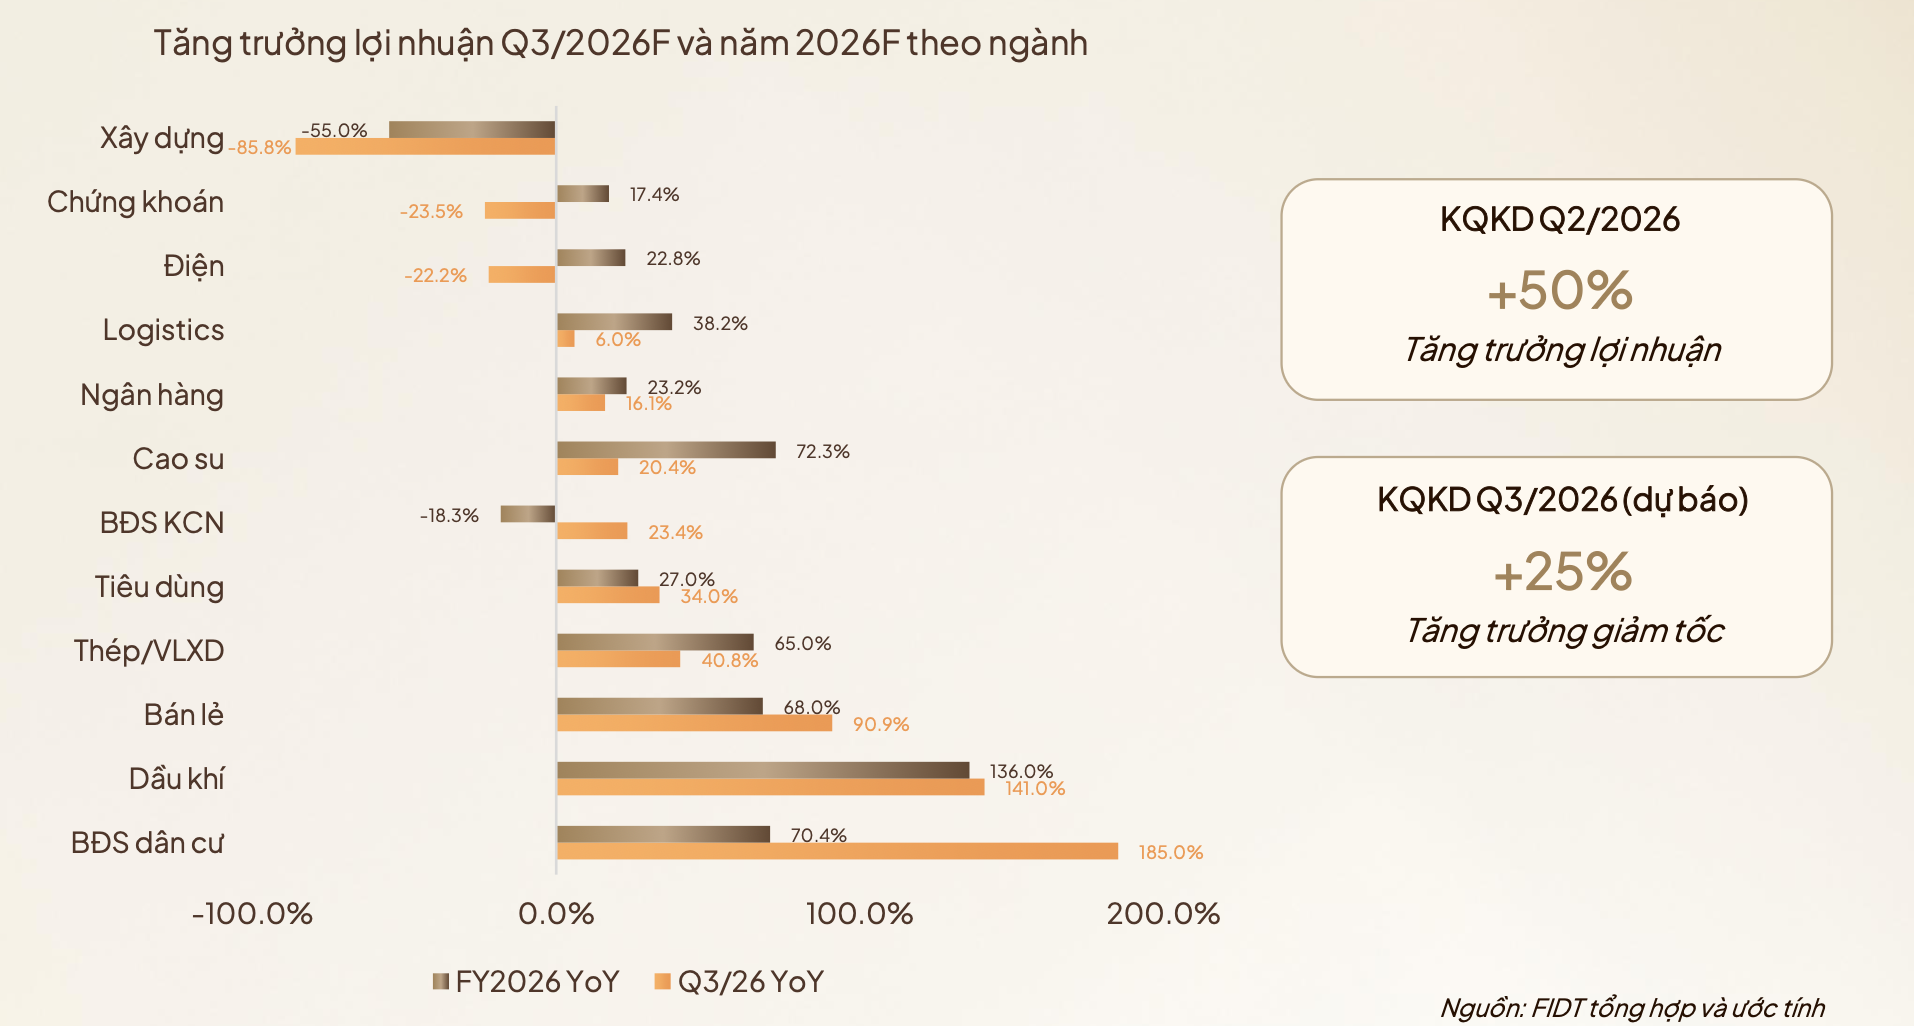
Ở chiều ngược lại, lợi nhuận nhóm xây dựng được dự báo giảm tới 85,8%, trong khi chứng khoán và điện lần lượt giảm 23,5% và 22,2%.
Đáng chú ý, mức tăng trưởng cao của một số nhóm ngành chưa phản ánh sự phục hồi đồng đều của các doanh nghiệp. Động lực tăng trưởng hiện vẫn chủ yếu tập trung tại những doanh nghiệp đầu ngành có quy mô lớn.
Điển hình, dù lợi nhuận nhóm bất động sản dân cư được dự báo tăng tới 185%, nếu loại trừ Vinhomes (VHM), lợi nhuận các doanh nghiệp còn lại trong mẫu lại giảm khoảng 0,4%. Tương tự, Hòa Phát (HPG) đóng vai trò dẫn dắt nhóm thép, trong khi Thế Giới Di Động (MWG), FPT Retail (FRT) và các doanh nghiệp dầu khí lớn là những động lực tăng trưởng đáng chú ý tại các nhóm ngành tương ứng.
Sự phân hóa này được dự báo tiếp diễn trong cả năm 2026. Theo ước tính, lợi nhuận ngành dầu khí có thể tăng 135%, bất động sản dân cư tăng 70,4%, bán lẻ tăng 68% và thép tăng 65%. Ngược lại, xây dựng và bất động sản khu công nghiệp được dự báo suy giảm lần lượt 55% và 18,3%.
Theo chuyên gia FIDT, điều này cho thấy chất lượng và độ rộng tăng trưởng lợi nhuận sẽ quan trọng không kém tốc độ tăng trưởng chung. Mức tăng trưởng cao của một ngành có thể phụ thuộc đáng kể vào một số doanh nghiệp lớn, thay vì phản ánh sự cải thiện trên diện rộng.
Trong bối cảnh dòng vốn từ sự kiện nâng hạng chưa xuất hiện rõ nét, sự phân hóa về kết quả kinh doanh có thể tiếp tục chi phối diễn biến thị trường. Những doanh nghiệp có tăng trưởng lợi nhuận thực chất, khả năng duy trì biên lợi nhuận và định giá hợp lý sẽ có lợi thế hơn so với nhóm phụ thuộc vào lợi nhuận đột biến hoặc những kỳ vọng chưa được hiện thực hóa.
Như vậy, dù mặt bằng định giá đang mở ra cơ hội tích sản, ông Huy vẫn nhấn mạnh sự thận trọng trong quá trình giải ngân. Việc lựa chọn danh mục cần dựa trên chất lượng tăng trưởng lợi nhuận, trong khi thanh khoản và diễn biến kết quả kinh doanh quý III sẽ là những yếu tố quan trọng cần tiếp tục theo dõi.
© Copyright 2007 - 2026 - Công ty Cổ phần VCCorp.
Giấy phép thiết lập trang thông tin điện tử tổng hợp trên mạng số 2216/GP-TTĐT do Sở Thông tin và Truyền thông Hà Nội cấp ngày 10 tháng 4 năm 2019.