Dư nợ margin lập kỷ lục gần nửa triệu tỷ, nhóm CTCK có ngân hàng hậu thuẫn bứt phá mạnh
Dư nợ margin toàn thị trường ước tính khoảng 440.000 tỷ đồng vào cuối quý 3, tăng 5.000 tỷ sau một quý và cũng là con số cao nhất trong lịch sử chứng khoán Việt Nam.
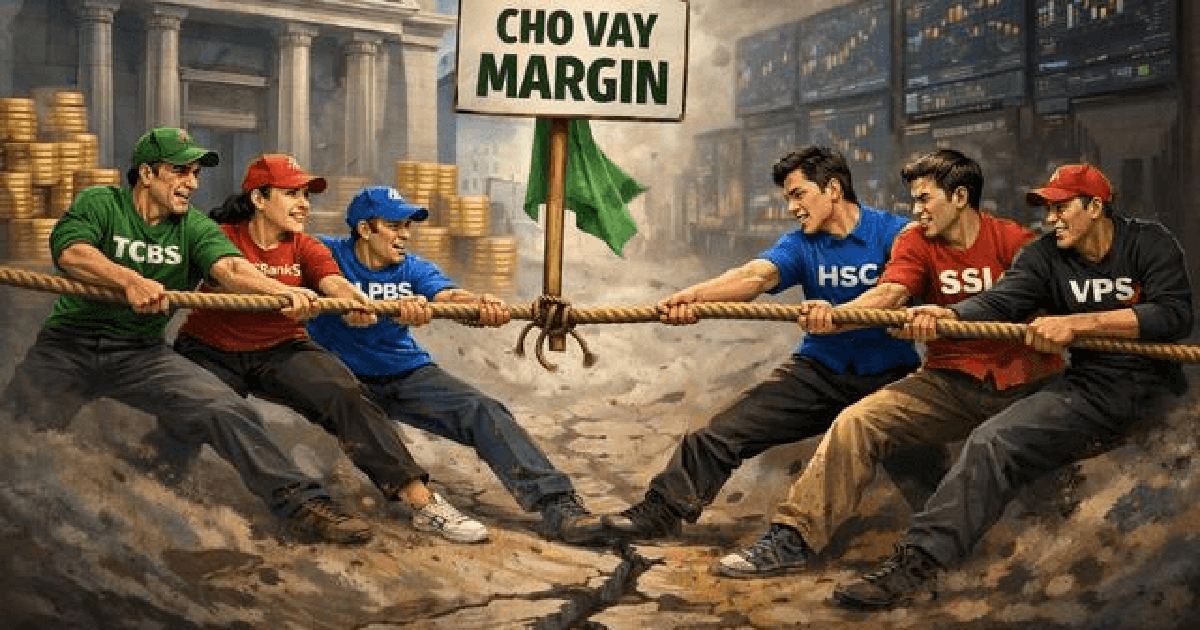
Theo thống kê, tính đến cuối quý 3/2026, dư nợ cho vay (bao gồm margin và ứng trước tiền bán) tại các công ty chứng khoán ước tính vào khoảng 455.000 tỷ đồng, tăng 10.000 tỷ so với cuối quý 2 trước đó và là mức cao kỷ lục từ trước đến nay.
Trong đó, dư nợ cho vay ký quỹ (margin) ước tính khoảng 440.000 tỷ đồng vào cuối quý 3, cũng tăng 5.000 tỷ sau một quý và cũng là con số cao nhất trong lịch sử chứng khoán Việt Nam. Có thể thấy tốc độ tăng dự nợ margin đã chậm lại rõ rệt trong quý vừa qua.
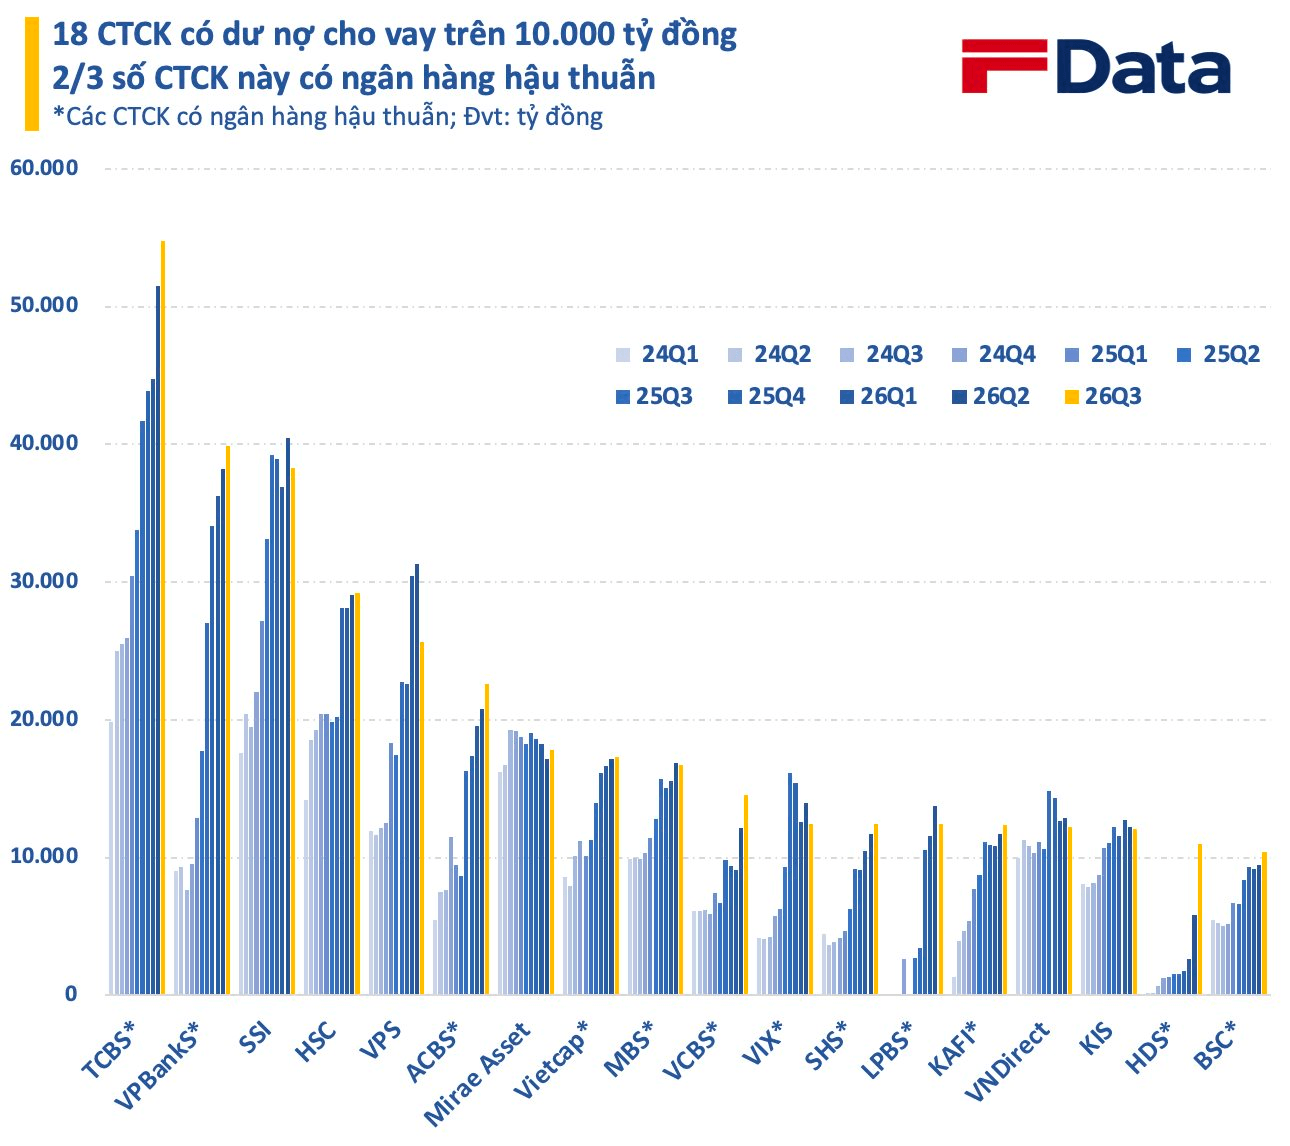
Tính đến cuối quý 3, toàn thị trường ghi nhận 18 CTCK có dư nợ cho vay trên 10.000 tỷ đồng, nhiều nhất từ trước đến nay. Trong đó, 5 CTCK gồm TCBS, SSI, VPBankS, VPS và HSC có dư nợ trên 1 tỷ USD. Đáng chú ý, 2/3 số CTCK có dư nợ trên 10.000 tỷ đồng là những cái tên có sự hậu thuẫn bởi các ngân hàng.
Nhóm 12 CTCK có ngân hàng đứng sau gồm TCBS, VPBankS, ACBS, Vietcap, MBS, VCBS, VIX, SHS, LPBS, KAFI, HDS, BSC có tổng dư nợ cho vay vào cuối quý 3 lên đến 240.000 tỷ, chiếm hơn một nửa tổng dư nợ cho vay toàn thị trường.
Trong quý vừa qua, tổng dư nợ của nhóm này đã tăng gần 14.000 tỷ đồng, tức là vượt cả mức tăng của toàn ngành. Điều này cho thấy cuộc chiến giành thị phần cho vay đang nghiêng hoàn toàn về phía các CTCK có ngân hàng đứng sau. Nhiều cái tên trong số này đã lập kỷ lục mới về quy mô cho vay.
TCBS tiếp tục là là CTCK có dư nợ cho vay lớn nhất toàn ngành với giá trị lên đến gần 55.000 tỷ đồng (~2 tỷ USD), tăng hơn 3.000 tỷ so với quý trước. VPBankS đã vượt qua SSI để vươn lên vị trí số 2 toàn ngành về quy mô cho vay. CTCK này đã có 8 quý liên tiếp tăng trưởng dư nợ cho vay so với quý liền trước.
Một số CTCK khác cũng lập kỷ lục về dư nợ cho vay, có thể kể đến như ACBS, Vietcap, VCBS, SHS, KAFI, HDS, BSC. Trong đó, nổi bật là sự bứt phá của HDS với dư nợ gấp 10 lần hồi đầu năm. CTCK này đã hoàn tất tăng vốn khủng lên gần 11.000 tỷ đồng và đang có kế hoạch IPO trong năm nay.
Sự áp đảo của các CTCK có ngân hàng đứng sau trong cuộc chiến mở rộng quy mô cho vay không phải là hiện tượng. Đây là một xu hướng đã diễn ra trong một thời gian dài khi các doanh nghiệp có nhu cầu vay vốn nhưng chưa thể tiếp cận được kênh tín dụng ngân hàng và hoạt động phát hành trái phiếu gặp khó.
Một phần dư nợ cho vay từ các CTCK không đi vào giao dịch, hay nói cách khác là không đến từ nhu cầu đòn bẩy của nhà đầu tư cá nhân. Thay vào đó, dư nợ tăng do các deal cho vay với các tổ chức, lãnh đạo doanh nghiệp. Nhiều CTCK đóng vai trò là một đầu ra tín dụng cho ngân hàng với tính linh hoạt cao hơn.
Việc dư nợ cho vay toàn thị trường tăng chậm lại trong quý 3 có thể đến từ nhiều nguyên nhân. Thị trường biến động không thuận lợi trong bối cảnh mặt bằng lãi suất cao đã ảnh hưởng đến nhu cầu đòn bẩy của nhà đầu tư. Bên cạnh đó, thanh khoản hệ thống ngân hàng cũng như nền kinh tế không thật sự dồi dào là một yếu tố khiến quy mô hoạt động cho vay của các CTCK bị hạn chế.
Nhìn chung, dư nợ cho vay là một chỉ tiêu quan trọng để đánh giá vị thế của CTCK. Tuy nhiên, điều đáng quan tâm không chỉ là quy mô dư nợ, mà còn là khả năng kiểm soát rủi ro, chất lượng tài sản đảm bảo và mức độ tập trung dư nợ vào từng nhóm cổ phiếu. Bởi đây mới là những yếu tố quyết định mức độ an toàn của hệ thống trong các giai đoạn thị trường biến động mạnh.
Nhịp sống thị trường
© Copyright 2007 - 2026 - Công ty Cổ phần VCCorp.
Giấy phép thiết lập trang thông tin điện tử tổng hợp trên mạng số 2216/GP-TTĐT do Sở Thông tin và Truyền thông Hà Nội cấp ngày 10 tháng 4 năm 2019.