Claude nhìn sổ tiền của anh em: từ sổ kép Pacioli 1494 đến AI nối ngân hàng qua Plaid
Cuối tháng, còn mười ngày nữa mới tới lương, mà trong đầu chỉ có một câu hỏi rất đời thường: tiền đi đâu hết rồi? Anh em mở app ngân hàng này, thẻ kia, ví điện tử nọ, rồi cố cộng trừ trong đầu. Mỗi app chỉ cho thấy một mảnh. Cái hình toàn cảnh thì gần như không có, trừ khi anh em chịu ngồi làm bảng tính.
Cuối tháng, còn mười ngày nữa mới tới lương, mà trong đầu chỉ có một câu hỏi rất đời thường: tiền đi đâu hết rồi? Anh em mở app ngân hàng này, thẻ kia, ví điện tử nọ, rồi cố cộng trừ trong đầu. Mỗi app chỉ cho thấy một mảnh. Cái hình toàn cảnh thì gần như không có, trừ khi anh em chịu ngồi làm bảng tính.
Ngày 5/11/2026, Anthropic đưa ra một câu trả lời cho đúng câu hỏi đó. Tính năng Personal Finance trong Claude cho phép người dùng Pro, Max và Ultra ở Mỹ (bản beta) nối tài khoản ngân hàng, thẻ, khoản vay và đầu tư qua Plaid, rồi hỏi Claude bằng tiếng nói thường ngày. Claude nhìn số dư, nhìn giao dịch tới khoảng hai năm, phân loại chi tiêu, nhắc các khoản sắp trừ trước ngày lương. Quan trọng: quyền truy cập là chỉ đọc (read-only). Claude không chuyển tiền, không đầu tư, không mở thẻ hay bán sản phẩm tài chính của riêng mình, cũng không chạy quảng cáo trong phần này. Các cuộc chat trong hub Personal Finance không được dùng để huấn luyện mô hình.
Nghe thì rất 2026. Nhưng câu hỏi "làm sao để nhìn rõ tiền của mình" thì cũ hơn rất nhiều. Nó đã đi qua sổ kế toán Venice thế kỷ 15, đĩa mềm Quicken trên máy DOS, Mint cào trang đăng nhập ngân hàng, rồi đến các ống API của Plaid. Claude Personal Finance chỉ là bước gần nhất trên cùng một đường dài: giúp người thường nhìn thấy tiền, chứ chưa phải di chuyển tiền.
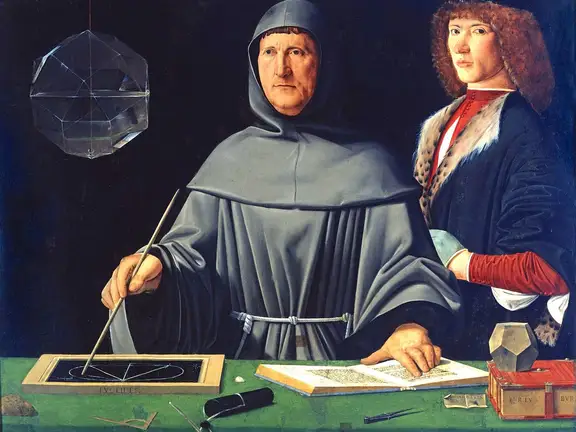
Chân dung Luca Pacioli (khoảng 1495, thường gắn với Jacopo de' Barbari): tu sĩ Franciscan, thầy toán, người ghi lại và phổ biến sổ kép của thương nhân Venice (phạm vi công cộng)
Năm 1494, tại Venice, tu sĩ và nhà toán học Luca Pacioli cho in cuốn Summa de arithmetica, geometria, proportioni et proportionalita . Đó là một cuốn "bách khoa" toán học Phục Hưng dày hơn 600 trang, viết bằng tiếng Ý thông tục chứ không phải Latin, nhắm vào giới thương nhân. Trong chương về thương mại có một phần mang tên Particularis de computis et scripturis (Chi tiết về tính toán và ghi sổ). Đó là mô tả in ấn đầu tiên về hệ thống sổ kép: mỗi giao dịch ghi hai lần, Nợ và Có, để sổ cái luôn cân.
Pacioli không "phát minh" sổ kép. Ông ghi lại và giảng giải thực hành mà thương nhân miền Bắc Ý đã dùng từ lâu. Trước ông đã có bản thảo như của Benedetto Cotrugli, nhưng chưa được in rộng. Summa in khoảng một nghìn bản; ngày nay còn lại khoảng 120. Chính vì được in và bán cho giới buôn bán châu Âu, cách ghi sổ ấy lan ra và chuẩn hóa. Người ta gọi Pacioli là "cha đẻ của kế toán" không phải vì ông nghĩ ra ý tưởng, mà vì ông làm cho ý tưởng ấy trở thành kiến thức công khai, có thể học được, kiểm tra được.
Trang từ ấn bản Summa de arithmetica (1523) của Luca Pacioli: mục lục các phần số học, tỷ lệ và quy tắc thương mại, trong đó có sổ cái kiểu Venice (phạm vi công cộng)
Sổ kép giải quyết một nỗi đau rất cụ thể: người buôn bán không biết mình đang lời hay lỗ cho đến khi quá muộn. Với một cuốn sổ cái đúng cách, họ có thể nhìn thấy toàn cảnh tài sản, nợ và vốn. Năm trăm năm sau, nỗi đau ấy vẫn quen thuộc với anh em: nhiều tài khoản, nhiều app, mà vẫn mơ hồ về "tháng này mình còn bao nhiêu trước ngày lương".
Bước nhảy tiếp theo không đến từ một tu sĩ Venice, mà từ hai người Mỹ muốn đưa sổ sách vào máy tính cá nhân. Năm 1983, Scott Cook và Tom Proulx thành lập Intuit. Năm 1984, Quicken ra mắt trên DOS. Ý tưởng nghe đơn giản đến mức gần như nhàm: biến máy tính cá nhân thành sổ chi tiêu của hộ gia đình. Người dùng gõ từng khoản, phân loại, in báo cáo. Chưa có Internet ngân hàng. Chưa có đồng bộ tự động. Nhưng lần đầu tiên, người không phải kế toán viên cũng có một "sổ cái" chạy trên đĩa mềm.
Đến năm 1988, Quicken đã là phần mềm tiêu dùng bán chạy số một tại Mỹ. Microsoft nhảy vào với Microsoft Money năm 1990. Cuộc chiến phần mềm quản lý tài chính cá nhân (personal financial management, PFM) bắt đầu. Vấn đề lúc này không còn là "có sổ hay không", mà là "làm sao lấy dữ liệu từ ngân hàng vào sổ mà không phải gõ tay từng dòng".
Máy IBM Personal Computer năm 1981: nền tảng cho thế hệ phần mềm tài chính cá nhân như Quicken (1984) chạy trên DOS (ảnh: Wikimedia Commons, CC BY-SA 4.0)
Năm 1997, Microsoft, Intuit và CheckFree công bố OFX (Open Financial Exchange), một chuẩn để phần mềm tài chính nói chuyện với ngân hàng. Ý tưởng đẹp: thay vì mỗi nhà viết một cầu nối riêng, mọi bên dùng cùng một ngôn ngữ. Thực tế thì OFX không phủ hết. Nhiều ngân hàng nhỏ không hỗ trợ, hoặc hỗ trợ chậm. Khoảng trống ấy mở đường cho một nghề mới: tổng hợp tài khoản (account aggregation).
Yodlee ra đời năm 1999, chuyên lấy dữ liệu tài chính từ nhiều nguồn rồi gom về một chỗ cho các dịch vụ khác dùng. Rồi đến năm 2006, Aaron Patzer sáng lập Mint.com. Mint không đòi anh em gõ tay. Nó xin thông tin đăng nhập ngân hàng của anh em, rồi "cào" (screen-scraping) trang web ngân hàng như thể một người đang đăng nhập và đọc số dư, giao dịch. Với người dùng, phép màu là: mở một trang web, thấy gần như mọi tài khoản. Với ngân hàng và nhà bảo mật, đó là cơn ác mộng: mật khẩu ngân hàng nằm ở bên thứ ba, giao diện web đổi là script hỏng, và ranh giới ủy quyền rất mơ hồ.
Dù vậy Mint bùng nổ vì nó giải đúng nỗi đau "nhìn rõ tiền". Intuit công bố mua Mint năm 2009 với giá khoảng 170 triệu USD và hoàn tất thương vụ ngày 2/11/2009. Mint sống thêm gần 15 năm dưới mái Intuit, rồi bị đóng cửa ngày 23/3/2024; người dùng được chuyển sang Credit Karma. Câu chuyện Mint cho thấy một sự thật khó chịu: sản phẩm giúp anh em thấy tiền rất dễ được yêu thích, nhưng mô hình kinh doanh và cách lấy dữ liệu của nó lại dễ đụng trần pháp lý, bảo mật và lòng tin.
Song song với Mint, một công ty khác chọn hướng khác hẳn. Khoảng năm 2013, Zach Perret và William Hockey sáng lập Plaid. Ban đầu họ làm app tiêu dùng, rồi nhận ra nút thắt thật sự nằm ở tầng dưới: làm sao để app fintech nối với ngân hàng một cách có kiểm soát. Plaid quay sang làm API cho lập trình viên. Năm 2015, Plaid Link ra mắt: một giao diện để người dùng tự đăng nhập ngân hàng của mình, đồng ý phạm vi quyền, rồi app nhận token thay vì nhận mật khẩu thô. Từ thời cào trang web, ngành chuyển dần sang ống dẫn API và open banking.
Plaid không phải "sổ cái". Nó là đường ống. Nó không trả lời "tiền đi đâu", mà cho phép hàng nghìn app hỏi ngân hàng hộ anh em, trong khuôn khổ anh em đã duyệt. Chính đường ống ấy sau này trở thành hạ tầng chung cho cả ChatGPT Finances lẫn Claude Personal Finance.
Ngày 15/5/2026, OpenAI mở bản xem trước Finances trong ChatGPT cho người dùng Pro ở Mỹ, cũng nối tài khoản qua Plaid (và nhắc tới hỗ trợ Intuit sắp tới). ChatGPT cho dashboard chi tiêu, đăng ký, đầu tư, khoản sắp đến hạn, và trả lời câu hỏi gắn với số liệu thật của người dùng. Đến cuối năm 2026, OpenAI đã mở rộng dần sang Plus, Free/Go ở Mỹ và bổ sung theo dõi tín dụng, watchlist cổ phiếu, giọng nói. Điểm chung với Claude sau này: AI không chỉ "tư vấn chung chung", mà nhìn vào sổ thật của anh em.
Nửa năm sau, đến lượt Anthropic. Theo Plaid , TechCrunch và The Verge , Claude Personal Finance nhấn mạnh vài điểm mà Anthropic muốn tách biệt với kiểu "app tài chính kiếm tiền từ hoa hồng". Không quảng cáo. Không sản phẩm tài chính được tài trợ. Không lời khuyên đầu tư kiểu đẩy sản phẩm. Claude giải thích thuật ngữ (APR là gì, năm nay anh em đã trả lãi bao nhiêu), dựng biểu đồ tuần, lịch khoản đến hạn, và trả lời kiểu "tháng này mình chi có nhiều hơn bình thường không?".
Cửa kho bạc ngân hàng thế kỷ 19: hình ảnh quen thuộc về chỗ giữ tiền an toàn — ngày nay "chìa khóa" thường là quyền đọc dữ liệu qua API, chứ không phải chìa cơ khí (ảnh khắc, phạm vi công cộng)
Phần dễ bị bỏ qua, nhưng quan trọng nhất với nhiều anh em, là ranh giới quyền hạn. Theo trung tâm trợ giúp của Claude và bài giới thiệu của Anthropic, anh em tự đăng nhập ngân hàng qua Plaid; Claude không hỏi và không thấy mật khẩu ngân hàng. Với các tài khoản anh em chọn nối, Claude thấy tên ngân hàng, tên/loại tài khoản, bốn số cuối, số dư và hạn mức, cùng giao dịch tới khoảng hai năm. Claude không thấy số tài khoản đầy đủ theo cách đủ để thao tác, và không thể chuyển tiền. Gỡ liên kết bất cứ lúc nào thì Claude không còn thấy dữ liệu tài khoản đó.
Hiểu tiền không đồng nghĩa với được phép đụng tiền. Đó là điểm Anthropic lặp lại rất nhiều lần, và cũng là điểm lịch sử 500 năm vừa kể đang hội tụ. Pacioli dạy cách ghi để nhìn rõ. Quicken dạy cách nhập trên máy. Mint dạy cách gom tự động. Plaid dạy cách ủy quyền có kiểm soát. AI dạy cách hỏi bằng tiếng người. Không bước nào trong chuỗi ấy tự động biến thành "ứng dụng được phép chi tiêu hộ anh em".
Dù vậy, nối ngân hàng với AI vẫn khiến nhiều người rùng mình. Lý do không phải vì Claude hay ChatGPT đột nhiên biết chuyển khoản. Lý do là dữ liệu giao dịch là một trong những bản đồ đời tư dày đặc nhất anh em có: giờ nào mua cà phê, cửa hàng nào, mức sống ra sao, đang trả góp gì, lương về ngày nào. Một mô hình đọc được hai năm giao dịch thì hiểu anh em theo cách mà bạn bè ngoài đời chưa chắc đã biết. Read-only giảm rủi ro mất tiền tức thì, nhưng không xóa hết câu hỏi về quyền riêng tư, lưu trữ, và chuyện trò ấy đi đâu.
Anthropic cố trả lời phần đó bằng vài cam kết sản phẩm: chat trong hub Personal Finance không dùng để train; ngoài hub thì áp dụng cài đặt riêng tư thông thường; có thể unlink. OpenAI cũng nhấn mạnh người dùng kiểm soát được việc ngắt kết nối và xóa dữ liệu đồng bộ trong một khoảng thời gian. Nhưng "cam kết sản phẩm" không thay thế được phán đoán của từng người. Anh em vẫn phải tự hỏi: mình có cần AI thấy hết sổ không, hay chỉ cần một bảng tính và vài quy tắc chi tiêu?
Cũng cần nói thẳng về giới hạn của chính công cụ. Claude có thể nhầm khi cộng, khi phân loại, khi giải thích. Anthropic khuyên anh em hỏi lại giao dịch đứng sau mỗi con số, và đối chiếu với ngân hàng khi số liệu quan trọng. Personal Finance không phải cố vấn đầu tư được cấp phép. Anthropic còn viết rõ hướng tiếp theo là để Claude làm việc cùng chuyên gia và tổ chức được quản lý, chứ không thay thế họ.
Nhìn lại toàn bộ vòng cung, điểm thú vị không chỉ là "Claude cũng có Finances như ChatGPT". Điểm thú vị là sau khoảng nửa thiên niên kỷ, bài toán ban đầu của Pacioli vẫn là bài toán của anh em: làm sao có một cái nhìn trung thực về tiền của mình. Sổ kép giải bài toán tin cậy nội bộ của thương nhân Venice. Quicken giải bài toán nhập liệu trên PC. Mint giải bài toán gom nhiều ngân hàng bằng cách đánh đổi mật khẩu. Plaid giải bài toán ủy quyền bằng API. AI giải bài toán diễn giải: không chỉ hiện bảng, mà trả lời được câu "vậy còn bao nhiêu trước ngày lương?" bằng ngôn ngữ đời thường.
Mỗi bước đều đổi thứ anh em phải giao đi. Thời Pacioli, anh em giao công sức ghi sổ. Thời Quicken, giao thời gian gõ máy. Thời Mint, giao mật khẩu. Thời Plaid và Claude, giao phạm vi đọc có kiểm soát. Câu hỏi không còn là "có nhìn được tiền không", mà là "đổi lấy cái nhìn ấy, anh em chấp nhận mất quyền kiểm soát đến đâu".
Với người ở Việt Nam, Personal Finance của Claude và Finances của ChatGPT hiện vẫn là chuyện bên Mỹ: beta theo quốc gia, theo gói Pro/Max/Ultra hay Pro/Plus, và phụ thuộc mạng lưới ngân hàng Plaid phủ. Nhưng quỹ đạo thì quen: ví điện tử, Open API ngân hàng, app quản lý chi tiêu nội địa đều đang đi về cùng một hướng. Khi AI bắt đầu đọc được sổ thật, cuộc cạnh tranh sẽ không chỉ ở chỗ mô hình nào "thông minh hơn", mà ở chỗ ai thiết kế được ranh giới quyền hạn rõ ràng hơn, và ai khiến anh em cảm thấy an toàn khi nói "được, nhìn vào tài khoản của tôi đi".
Năm 1494, Pacioli in ra cách thương nhân Venice nhìn rõ tiền của họ. Năm 1984, Quicken đưa sổ ấy vào đĩa mềm. Năm 2006, Mint gom nhiều sổ bằng cách cào trang đăng nhập. Năm 2013–2015, Plaid biến việc nối ngân hàng thành API. Năm 2026, ChatGPT rồi Claude biến sổ ấy thành một cuộc hội thoại. Hiểu tiền vẫn chưa phải là được phép chuyển tiền. Nhưng lần đầu tiên trong lịch sử dài ấy, anh em có thể hỏi thẳng một mô hình: "Tiền đi đâu?", và nhận câu trả lời dựa trên chính giao dịch của mình.
Anh em có chấp nhận nối tài khoản ngân hàng với một AI chỉ để được hỏi "tiền đi đâu" bằng tiếng Việt/tiếng Anh tự nhiên không? Nếu chỉ được chọn một quyền: nhìn rõ sổ, hay để AI chi tiêu hộ có kiểm soát, anh em chọn quyền nào trước?
Nguồn: Anthropic (Personal Finance in Claude) , Plaid (Anthropic) , Claude Help Center , TechCrunch , The Verge , OpenAI (ChatGPT Finances) , Wikipedia (Summa de arithmetica) , Wikipedia (Quicken) , Wikipedia (Mint) , Wikipedia (Plaid)